


El estado de resultados es uno de los informes financieros más importantes para las empresas, permite conocer la rentabilidad, validar la gestión de la administración, determinar oportunidades de crecimiento y tomar decisiones frente a cambios en la gestión operativa, administrativa y comercial.
Como contador es clave que conozcas todos los elementos de este estado financiero y te familiarices con su estructura y análisis. Aquí te contamos todo sobre el estado de resultados y su estructura y qué novedades ha emitido Consejo de Normas Internacionales de Contabilidad (IASB, por sus siglas en inglés) con relación a su preparación.
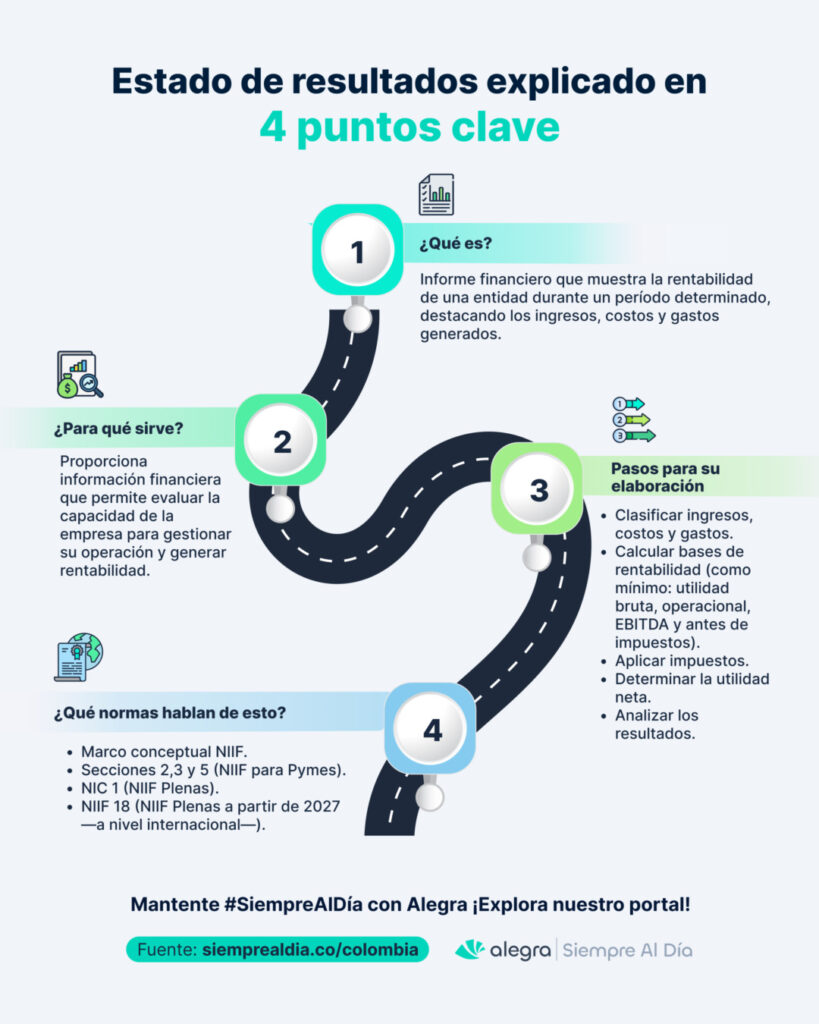
¿Qué es un estado de resultados?
El estado de resultados, también conocido como estado de pérdidas y ganancias (PyG, o Profit and loss statement (P&L), por sus siglas en inglés), es un informe financiero que muestra detalladamente la relación entre los ingresos, costos y gastos de una entidad.
Es clave para obtener información sobre las ganancias o pérdidas que ha generado durante un período contable determinado. Es como un video que nos muestra la rentabilidad desde el inicio al final del período (generalmente durante un año).
| Concepto | Cómo se obtiene |
|---|---|
| Ingresos operacionales | Ventas del período (menos devoluciones) |
| (–) Costo de ventas | Costo de lo vendido o del servicio prestado |
| = Utilidad bruta | Ingresos − costo de ventas |
| (–) Gastos operacionales | Gastos de administración + ventas |
| = Utilidad operacional | Utilidad bruta − gastos operacionales |
| (+/–) Ingresos y gastos no operacionales | Financieros, otros |
| = Utilidad antes de impuestos | Utilidad operacional ± no operacionales |
| (–) Impuesto de renta | Tarifa vigente sobre la renta líquida |
| = Utilidad neta | Resultado final del período |
Se prepara bajo NIIF Grupo 1 o Grupo 2 según el tamaño de la empresa, en formato mensual, trimestral o anual.
¿Para qué sirve el estado de resultados?
El Estado de resultados es una herramienta financiera que cumple con varios propósitos esenciales que potencian tu gestión como contador:
- Validar la gestión de la administración: revisando la obtención de ingresos y la gestión de costos y gastos de la operación.
- Medir la rentabilidad: permite analizar si se están generando beneficios o se está incurriendo en pérdidas.
- Análisis financiero: evidencia información para analizar la rentabilidad desde el estado de resultados o en conjunto con cifras de otros estados financieros.
- Facilita la toma de decisiones: ayuda a identificar en qué puntos la empresa debe enfocar su atención, qué oportunidades de crecimiento tiene y qué renuncias (a procesos, relaciones comerciales o proyectos) debe afrontar para mejorar.
¿Cuáles son los componentes del estado de resultados?
A continuación, te presentamos las cuentas que lo componen, proporcionando una comprensión profunda de cómo cada elemento contribuye al panorama financiero general de la empresa:
- Ingresos o ventas: reflejan el total de los “ingresos por actividades ordinarias”, es decir, las ventas o ingresos obtenidos por la empresa en el período debido al desarrollo de su objeto social. Se deben presentar de forma neta (ingresos de actividades ordinarias – devoluciones – descuentos – rebajas).
- Costo de venta: es el costo asociado a la generación, producción o compra de productos o servicios vendidos. Incorpora el costo de materia prima, de mano de obra directa, costos indirectos de producción y otros costos.
- Utilidad bruta: resulta de la resta de los dos conceptos anteriores (ventas o ingresos de actividades ordinarias – costos).
- Gastos de operación: contemplan los gastos de administración y venta (incluyendo los gastos de logística de salida hacia el cliente final).
- Utilidad operativa: es el resultado después de restar los gastos de operación a la utilidad bruta.
- EBITDA: representa el resultado de la utilidad operativa pero sin tener en cuenta la depreciación o amortizaciones. Debido a que este indicador presenta diferentes bases y cálculos según el analista se recomienda tenerlo en cuenta en el análisis financiero, pero no es requerido por las NIIF.
- Otros ingresos y gastos: incluyen partidas no directamente relacionadas con la operación principal de la empresa:
- Otros ingresos: ingresos diferentes a los obtenidos por la actividad diaria o regular de la empresa, ejemplo: por intereses ganados, venta de activos fijos y otros ingresos extraordinarios.
- Gastos financieros: gastos por comisiones bancarias, intereses u otros.
- Otros gastos: pérdidas por la venta de activos, multas, y otros gastos extraordinarios que no tienen que ver con el desarrollo del objeto social de forma directa.
- Utilidad neta antes de impuestos: esta es la utilidad que la empresa ha generado antes de la aplicación de impuestos. Se calcula sumando o restando los ingresos y gastos no operacionales a la utilidad operativa.
- Impuestos: es la cantidad de impuesto sobre la renta que corresponde al período que por lo general es el 35 % sobre la renta depurada (ver el artículo 240 del Estatuto Tributario).
- Utilidad neta: es el resultado final que muestra la utilidad o pérdida neta durante el período contable.
Si deseas conocer más detalle sobre estos conceptos y los indicadores de rentabilidad, te recomendamos explorar los siguientes artículos: Indicadores de rentabilidad y crecimiento en ventas y EBITDA: indicador clave para el análisis de rentabilidad e inversión.
Ejemplo práctico de un estado de resultados en Colombia (con cifras)
Tomemos como caso a Ferretería El Roble S.A.S., una PyME comercial en Medellín, obligada a llevar contabilidad bajo NIIF para las PyMES (Grupo 2). El siguiente estado de resultados corresponde al año gravable 2026 comparado con 2025.
Ferretería El Roble S.A.S. — Estado de resultados Del 1 de enero al 31 de diciembre (cifras en millones de COP)
| Concepto | 2026 | 2025 | Variación % |
| Ingresos operacionales (ventas) | 980 | 850 | +15,3% |
| Devoluciones, rebajas y descuentos en ventas | (15) | (12) | +25,0% |
| Ingresos operacionales netos | 965 | 838 | +15,2% |
| Costo de ventas | (592) | (520) | +13,8% |
| Utilidad bruta | 373 | 318 | +17,3% |
| Gastos de administración | (108) | (95) | +13,7% |
| Gastos de ventas | (82) | (72) | +13,9% |
| Utilidad operacional | 183 | 151 | +21,2% |
| Otros ingresos no operacionales | 10 | 8 | +25,0% |
| Gastos financieros | (32) | (28) | +14,3% |
| Utilidad antes de impuestos | 161 | 131 | +22,9% |
| Impuesto de renta (tarifa general 35%) | (56) | (46) | +21,7% |
| Utilidad neta del ejercicio | 105 | 85 | +23,5% |
Cómo leer este estado de resultados:
- Margen bruto = Utilidad bruta ÷ Ingresos netos = 373 ÷ 965 = 38,7%. Mejoró frente al 37,9% de 2025 porque el costo de ventas creció menos que los ingresos.
- Margen operacional = Utilidad operacional ÷ Ingresos netos = 183 ÷ 965 = 19,0%. Refleja la rentabilidad del negocio antes de financieros e impuestos.
- Margen neto = Utilidad neta ÷ Ingresos netos = 105 ÷ 965 = 10,9%. Es la rentabilidad real después de impuestos.
- Sobre el impuesto de renta 2026: el ejemplo aplica la tarifa general del 35% para personas jurídicas del régimen ordinario. Recuerda que la Ley 2277 de 2022 también estableció una tasa mínima de tributación del 15% sobre la utilidad depurada; si al comparar la tarifa efectiva del contribuyente queda por debajo de ese umbral, se hace el ajuste para llegar al mínimo. Además existe una sobretasa fija de 5 puntos para el sector financiero, asegurador y reasegurador. Antes de liquidar renta, verifica siempre las condiciones específicas de tu cliente y la normativa vigente en el año gravable.
Tip para el contador: cuando presentes el estado de resultados a la gerencia, no muestres solo los valores absolutos. Añade las tres columnas de márgenes (bruto, operacional, neto) y la variación porcentual año contra año. Esa lectura es la que permite tomar decisiones.
¿Qué es el estado de resultado integral (ORI) y cómo se diferencia del estado de resultados?
El estado de resultado integral incluye al estado de resultados y le suma un componente adicional llamado Otro Resultado Integral (ORI).
Bajo NIIF, la utilidad total de una empresa se compone de dos partes: la utilidad del ejercicio (que sale del estado de resultados tradicional) y el Otro Resultado Integral (ORI), que reúne ganancias y pérdidas que no pasan por el estado de resultados porque, por norma, se registran directamente en el patrimonio.
Diferencias clave:
| Aspecto | Estado de resultados | Estado de resultado integral (ORI) |
| Qué mide | Utilidad neta del período | Utilidad neta + cambios en el patrimonio no realizados |
| Resultado final | Utilidad neta del ejercicio | Resultado integral total |
| Componentes típicos | Ingresos, costos, gastos, impuesto | Utilidad neta + revaluación de propiedades, planta y equipo; coberturas de flujo de efectivo; diferencia en cambio de negocios en el extranjero; cambios en valor razonable de activos financieros medidos a valor razonable con cambios en ORI |
| Marco NIIF | NIC 1 — Presentación de estados financieros | NIC 1 — Presentación de estados financieros (componente adicional) |
| Obligatoriedad | Todas las empresas obligadas a llevar contabilidad | Grupo 1 (NIIF Plenas) siempre; Grupo 2 (NIIF PyMES) solo si tiene partidas de ORI |
Ejemplo rápido de ORI: si la Ferretería El Roble S.A.S. revaluó su bodega en Medellín y ese ajuste generó un incremento de 40 millones no realizado en efectivo, ese valor no entra en la utilidad neta del estado de resultados. Se reconoce en el ORI y aumenta el patrimonio directamente hasta que la bodega se venda o se realice.
Presentación en Colombia: puedes optar por presentar un único estado del resultado integral (que combina el estado de resultados y el ORI) o dos estados separados (estado de resultados por un lado, ORI por otro). La NIC 1 permite ambos formatos; el Consejo Técnico de la Contaduría Pública recomienda los dos estados separados por claridad para los usuarios.
De acuerdo con las Normas Internacionales de Información Financiera (NIIF) NIC 1 (para entidades de grupo 1) y la Sección 5 de las NIIF para Pymes (para entidades de grupo 2) que hacen parte de los anexos 1 y 2 actualizados del Decreto 2420 de diciembre 14 de 2015, luego de las modificaciones realizadas por los decretos Decreto 2483 del 28 de diciembre de 2018 y 2270 de diciembre 13 de 2019, una empresa presentará su resultado integral en un único estado de resultado integral o en dos estados: Un estado de resultados (evidenciando partidas de ingresos, costos y gastos), y un estado de resultado integral con partidas que no se reconocen en el estado de resultados (partidas que están fuera del resultado como cambios en el superávit de revaluación de propiedades, planta y equipo, cambios en riesgo de crédito u otras). El enfoque a elegir debe estar explícito en las políticas contables de la empresa según la NIIF, siendo la NIC 8 para entidades de grupo 1 y la sección 10 de las NIIF para Pymes para entidades de grupo 2.
¿Cuál debe ser la estructura del estado de resultados?
En la elaboración de un estado de resultados, es importante reconocer que no hay un modelo único que se aplique universalmente a todas las empresas.
La diversidad en la naturaleza y operaciones de cada empresa significa que habrá variaciones en las partidas relacionadas con ingresos, costos y gastos. Por lo tanto, el diseño y la estructura deben adaptarse a las características específicas y necesidades de cada entidad.
Tip Alegra: La estructura del estado de resultados, puede ser por la naturaleza de las partidas (por ejemplo: depreciación compras de materiales, costos de transporte, beneficios a empleados, etc.), o por su función (por ejemplo: costo de venta, gastos de administración, etc.).
A continuación se presenta un ejemplo de cómo puede ser la estructura más generalizada de un estado de resultados.

Para ver ejemplos de estados de resultados e incorporar el análisis horizontal y vertical en su análisis, te invitamos a revisar nuestro artículo: ABC del análisis horizontal y vertical para la evaluación de información financiera.
¿Qué normativa hay que tener en cuenta para elaborar un estado de resultados?
Para garantizar que el estado de resultados cumpla con los estándares y normativas aplicables, es importante que como profesional contable tengas en cuenta las siguientes normas de acuerdo al tipo de cliente que estés asesorando:
- Norma de información financiera —NIF— para microempresas — Anexo 3 del Decreto 2420 de diciembre 14 2015.
- Secciones 1, 2 y 5 de las NIIF para Pymes para quienes preparen información de grupo 2 — Anexo 2 actualizado del Decreto 2420 de diciembre 14 de 2015.
NIC 1 para quienes preparan normas para empresas de grupo 1 — Anexo 1 actualizado del Decreto 2420 de diciembre 14 de 2015.
Es importante anotar que, el IASB emitió la tercera versión de las NIIF para Pymes y la NIIF 18 (que reemplazaría la NIC 1) con el objetivo que sean de aplicación internacional desde 2027. Estas disposiciones aún no se han incorporado en la normativa Colombiana.
Te invitamos a conocer más en nuestros contenidos: NIIF para Pymes tercera edición: explora los principales cambios y puntos clave emitidos en 2025 y NIIF 18: nueva norma para la presentación y revelación de estados financieros.
¿Cuáles son los pasos clave para la elaboración del estado de resultados?
Estos son algunos pasos valiosos para su elaboración:
- Recolección de datos: implica recopilar todas las transacciones financieras de la empresa durante el período contable. Esto incluye ventas, compras, gastos, ingresos y otros movimientos financieros.
- Clasificación de ingresos y gastos: clasificar los ingresos, costos y gastos en las categorías correspondientes teniendo especial detalle en identificar los que hacen parte de la operación (de actividades ordinarias) y los que no (son esporádicos).
- Cálculo de la utilidad bruta: aquí se evidencia el resultado de restarle a los ingresos de actividades ordinarias el costo de ventas.
- Clasificación de gastos operativos: los gastos operativos como administrativos y de ventas, que incluyen costos como salarios, alquiler y servicios públicos, se restan de la utilidad bruta.
- Determinar el resultado operativo: restar de la utilidad bruta los gastos de operación.
- Consideración de otros ingresos y gastos: este paso implica incluir cualquier gasto o ingreso que no sea parte de las operaciones diarias de la empresa.
- Cálculo de la utilidad antes de impuestos: aquí se suma o resta los gastos e ingresos financieros de la utilidad de operación. Este cálculo proporciona una visión de la rentabilidad de la empresa antes de la aplicación de impuestos.
- Aplicación de impuestos: el siguiente paso es calcular y restar los impuestos sobre la renta. Es importante considerar las tasas impositivas aplicables.
- Determinación de la utilidad resultado del ejercicio: finalmente, lo que queda después de restar los impuestos es la utilidad resultado del ejercicio. Este es el resultado final del periodo y refleja la rentabilidad total de la empresa después de considerar todos los ingresos y gastos.
¿Cómo cambia el estado de resultados en NIIF Grupo 1 vs Grupo 2?
La estructura es la misma, pero los criterios de reconocimiento, medición y revelación cambian entre uno y otro grupo.
En Colombia, las empresas se clasifican en tres grupos según el Decreto 2420 de 2015 y sus modificaciones. Para el estado de resultados, las diferencias entre los grupos más comunes son:
| Aspecto | Grupo 1 · NIIF Plenas | Grupo 2 · NIIF para las PyMES |
| Marco normativo | NIIF Plenas (IFRS Full) — NIC 1 y NIIF específicas | Sección 5 y Sección 6 de la NIIF para las PyMES |
| Empresas que aplican | Emisoras de valores, entidades de interés público y empresas de tamaño grande que además cumplan condiciones adicionales de operación internacional o vinculación con multinacionales, según el Decreto 2420 de 2015 y sus modificaciones | Empresas medianas y pequeñas que no clasifiquen en Grupo 1 ni en Grupo 3 |
| Presentación del ORI | Obligatoria como estado separado o combinado | Solo si tiene partidas de ORI |
| Instrumentos financieros | NIIF 9 con modelo de pérdida crediticia esperada | Sección 11 con modelo simplificado |
| Arrendamientos | NIIF 16: derecho de uso e intereses en resultados | Sección 20: arrendamiento operativo o financiero, más simple |
| Ingresos | NIIF 15: modelo de 5 pasos | Sección 23: reconocimiento por transferencia de riesgos y beneficios |
| Impuestos | NIC 12 con impuesto diferido detallado | Sección 29 con enfoque simplificado |
| Nivel de revelación | Alto — muchas notas obligatorias | Medio — revelaciones simplificadas |
| Frecuencia de actualización normativa | Alta (IASB) | Baja (revisión periódica del IASB) |
En la práctica, un mismo negocio bajo Grupo 1 vs Grupo 2 puede reportar utilidades netas distintas porque:
- El cálculo del impuesto diferido es más granular en Grupo 1.
- Los arrendamientos generan pasivos y depreciación en Grupo 1 (NIIF 16), mientras que en Grupo 2 se registran como gasto directo si son operativos.
- Los instrumentos financieros se miden con modelos distintos y afectan gastos financieros y provisiones.
Recomendación: al presentar el estado de resultados, incluye siempre una nota que aclare el marco NIIF aplicable. Es una revelación obligatoria y evita malinterpretaciones de la información.
¿Qué consejos puede seguir un contador al preparar el estado de resultados?
Para los contadores que buscan dominar la elaboración y el análisis del estado de resultados, aquí hay algunos consejos que pueden ser de gran ayuda en su continua formación académica y profesional:
- Comprensión profunda: asegúrate de entender cada componente del estado de resultados y su interrelación. Además, ten en cuenta aplicar los indicadores de rentabilidad en la presentación del estado financiero.
- Práctica constante: realiza ejercicios prácticos para familiarizarte con la elaboración y análisis de estados financieros, puedes basarte en informes financieros públicos de Pymes o empresas grandes que por lo general están libres de acceso. También puedes consultar artículos de investigación de universidades reconocidas.
- Actualización continua: mantente informado sobre las normas contables vigentes y sus actualizaciones. En Siempre al Día encuentras todas las novedades tributarias, contables, financieras y laborales que necesitas para tu actualización profesional.
- Utiliza un software amigable: experimenta con diferentes programas de contabilidad que te permitan interactuar con las cuentas de base y el resultado del informe financiero, busca un software que tenga una interfaz fácil y dinámica para entender paso a paso la elaboración del estado de resultados.
¿Cómo ahorrar tiempo al preparar y analizar el estado de resultados?
Con la Contabilidad Inteligente de Alegra a través de pocos clic puedes crear el estado de resultados completo, comparativo y con los indicadores de rentabilidad que te ayudan a identificar mejor el comportamiento de costos y gastos. Además, incorporamos una funcionalidad con Inteligencia Artificial que te permite tener un análisis financiero previo de las cifras.
¡Ingresa a tu prueba gratuita de 15 días y explora cómo agilizar tus procesos para dedicarle más tiempo a la estrategia de las empresas que asesoras!
Preguntas frecuentes sobre el estado de resultados
¿Cada cuánto se prepara un estado de resultados?
En Colombia, el estado de resultados oficial se prepara anualmente para el cierre del 31 de diciembre. Sin embargo, la gerencia y el contador suelen elaborarlo mensual o trimestralmente para seguimiento interno. Bajo NIIF, la periodicidad mínima obligatoria es anual.
¿Cuál es la diferencia entre estado de resultados y PyG?
Son el mismo informe. «Estado de resultados» es el nombre bajo NIIF; «Estado de pérdidas y ganancias (PyG)» era la denominación bajo el Decreto 2649 de 1993 antes de la convergencia. En la práctica, ambos términos siguen usándose como sinónimos.
¿El estado de resultados es lo mismo que el balance general?
No. El estado de resultados muestra el desempeño en un período (ingresos y gastos entre dos fechas), mientras que el balance general muestra la posición financiera en una fecha específica (activos, pasivos y patrimonio a un corte). Son informes complementarios: la utilidad neta del estado de resultados se traslada al patrimonio del balance general.
¿Qué diferencia hay entre utilidad bruta, operacional y neta?
La utilidad bruta resulta de restar el costo de ventas a los ingresos netos. La utilidad operacional le resta además los gastos de administración y ventas. La utilidad neta le resta a esta última los ingresos y gastos no operacionales, más el impuesto de renta. Cada una mide un nivel distinto de rentabilidad.
¿En qué formato se presenta el estado de resultados?
Puede presentarse por naturaleza (agrupa los gastos por tipo: sueldos, arriendos, depreciación) o por función (agrupa los gastos por área: costo de ventas, administración, ventas). El formato por función es el más común en Colombia y el que usan las empresas comerciales y de servicios.
¿Qué información debe revelarse en las notas al estado de resultados?
Como mínimo: políticas contables aplicadas, desagregación de las partidas más significativas, base de medición de los ingresos, composición del costo de ventas, movimientos de provisiones y detalle del cálculo del impuesto de renta. En Grupo 1 se exigen revelaciones adicionales según cada NIIF específica.
¿El estado de resultados sirve para la declaración de renta?
Es la base contable pero no la fiscal. La utilidad contable del estado de resultados debe conciliarse con la renta líquida gravable mediante el formato 2516 (conciliación fiscal), aplicando adiciones y sustracciones para llegar a la base gravable del impuesto de renta.
¿Cuál es la tarifa del impuesto de renta que se aplica en el estado de resultados?
Para personas jurídicas del régimen ordinario, la Ley 2277 de 2022 mantiene la tarifa general del 35% sobre la renta líquida gravable. Además existe una tasa mínima de tributación del 15% sobre la utilidad depurada y una sobretasa de 5 puntos para el sector financiero, asegurador y reasegurador. Antes de liquidar renta, verifica la vigencia y las condiciones aplicables al contribuyente.
¿Qué normas rigen el estado de resultados en Colombia?
Grupo 1: NIC 1 (Presentación de estados financieros) y las NIIF individuales aplicables. Grupo 2: Sección 5 (Estado del resultado integral y estado de resultados) y Sección 6 de la NIIF para las PyMES. Todas incorporadas al marco colombiano mediante el Decreto 2420 de 2015 y sus modificaciones.
Fuentes oficiales
- Consejo de Normas Internacionales de Contabilidad — IASB. (2018). Norma Internacional de Contabilidad 1: Presentación de estados financieros.
- Consejo de Normas Internacionales de Contabilidad — IASB. (2017). Sección 5 de las Normas Internacionales de Información Financiera para las Pymes: Estado de resultado integral y estado de resultados.
- Consejo de Normas Internacionales de Contabilidad — IASB. (2024). NIIF 18 — Presentación e información a revelar en los estados financieros.
- Presidencia de la República de Colombia. (2015). Decreto 2420 de diciembre 14 de 2015
- Presidencia de la República de Colombia. (2018). Decreto 2483 del 28 de diciembre de 2018.
- Presidencia de la República de Colombia. (2019). Decreto 2270 de diciembre 13 de 2019.
Cuéntanos en los comentarios si ya conocías este importante informe financiero y cuál fue el apartado que te resultó más interesante de este artículo.
Comparte esta información con tus colegas a través de los íconos de redes sociales que encuentras en la parte superior derecha de este artículo.


gracias , me enseño mucho
Hola Patricia, gracias por tu comentario y nos encanta que este contenido haya aportado a tu crecimiento.
muy bien explicado gracias, me sirvió para mi tarea
Hola, Jonathan. Nos alegra que te haya servido la información. Recuerda que en Siempre Al Día podrás consultar las novedades que requieras para tu formación profesional en temas como contabilidad, impuestos, derecho laboral y finanzas. ¡Muchas gracias por tu comentario!